Anyfin
AnyfinEkonomiVerifierad
- 752.00 Recensioner
- 4,8
- Nedladdningar
- 500 000+
- Pris
- Free
Skärmbilder
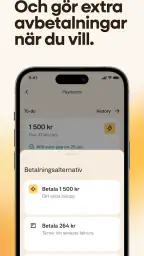
 Analys av Appwesome
När jag jämförde Anyfin med att själv ringa kreditgivare eller leta efter ett samlingslån märkte jag att den fyller en mer avgränsad roll: den samlar en del av arbetet kring befintliga krediter i mobilen. Det kan vara ett bra första steg om du vill undersöka om en skuld går att hantera billigare, men ett erbjudande är inte automatiskt rätt val. Jag skulle alltid jämföra den totala återbetalningen och villkoren, inte bara stirra mig blind på en lägre månadsbetalning.
Börja med att reda ut vad du vill förändra
Innan du öppnar appen tycker jag att det hjälper att bestämma vad som faktiskt skaver. Är det räntan, flera olika fakturor, eller att betalningarna är svåra att överblicka? De problemen kan hänga ihop, men de är inte samma sak. En lägre kostnad på en kredit löser till exempel inte i sig vanan att använda kredit igen efter att saldot minskat.
Jag skulle därför samla de senaste fakturorna och skriva ned belopp, ränta och återbetalningsplan för de krediter jag vill se över. Då blir det lättare att bedöma ett erbjudande mot nuläget och att upptäcka om något viktigt saknas i jämförelsen. Det är särskilt användbart när flera skulder har olika villkor och förfallodatum.
Det som kan göra uppladdningen trög
Arbetsflödet kretsar kring att lämna uppgifter om en befintlig kredit, bland annat genom en bild av fakturan. I praktiken är en tydlig och komplett faktura en bättre start än ett suddigt foto eller en skärmbild där belopp och avsändare inte syns. Jag skulle kontrollera att dokumentet gäller rätt kredit och att hela sidan går att läsa innan jag skickar in det.
Om ett försök inte går vidare skulle jag först prova med bättre ljus, lägga fakturan plant och se till att texten inte kapas. Kontrollera också att appen är uppdaterad och att nätanslutningen fungerar stabilt. Sådana enkla kontroller är värda att göra innan man drar slutsatsen att själva erbjudandeprocessen har fastnat.
Kontroller före beslutet
Anyfin är en ekonomiapp från utvecklaren Anyfin. Den är gratis att ladda ned och har åldersmärkningen PEGI 3. Version 1.101.0 kräver Android 7.0 eller senare. Jag tycker att det är klokt att kontrollera att telefonens system uppfyller kravet och att det finns plats för uppdateringar, särskilt om en äldre enhet har börjat bete sig ojämnt.
Det är också rimligt att gå igenom uppgifterna du själv lämnar innan du skickar dem: kontrollera att fakturan är aktuell och att skulden verkligen är den du vill undersöka. Ett vanligt misstag är att jämföra erbjudandet med en gammal uppgift eller att bara räkna på en enskild månadsbetalning. Jag skulle läsa igenom villkoren i lugn och ro och först därefter avgöra om förändringen passar min ekonomi.
Fler artiklar att läsa
Appen har ett genomsnitt på 4,8 från omkring nio tusen betyg, och den har laddats ned över femhundratusen gånger. Det visar att många har prövat den, men ett högt betyg kan inte avgöra om ett personligt erbjudande är fördelaktigt för just dig. Den bedömningen kräver att du tittar på dina egna siffror och på hur länge återbetalningen löper.
När ett avbrott inte är appens fel
En uppladdning som inte går igenom behöver inte betyda att telefonen eller appen är trasig. Dokumentets läsbarhet, anslutningen och uppgifterna som finns på fakturan kan påverka nästa steg. Om allt ser rätt ut men du ändå inte kommer vidare, är det bättre att använda Anyfins kundtjänst än att skicka in samma material om och om igen utan att veta vad som behöver ändras.
Jag skulle även skilja på tekniskt strul och ett resultat jag inte hade hoppats på. Att ett erbjudande inte blir så lågt som man önskar är inte samma sak som ett fel i appen. Om villkoren inte hjälper tillräckligt mycket kan det vara bättre att behålla nuvarande upplägg, kontakta kreditgivaren direkt eller jämföra andra alternativ än att tacka ja av ren otålighet.
Vad är Anyfin?
Anyfin är en app som erbjuder en otroligt smidig lösning för att sänka dina befintliga räntor på kreditkortsskulder och lån. Genom att ladda upp en bild på din faktura kan du få ett bättre erbjudande direkt i appen. Det känns nästan magiskt hur smidigt allt går till. Och det bästa är att hela processen är designad för att vara enkel och användarvänlig.
Enkelt att använda
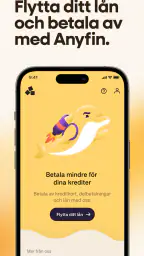
Det första som slog mig när jag öppnade appen var hur lättnavigerad den är. Gränssnittet är rent och tydligt, och jag kände mig omedelbart bekväm med att använda den. Inget krångel med komplicerade menyer här. Jag laddade upp en bild på min faktura, och inom några minuter fick jag ett erbjudande som var svårt att motstå.
Det är just den låga tröskeln som gör upplägget användbart när man skjutit upp att se över en kredit. I stället för att börja med ett långt telefonsamtal kan jag först samla fakturauppgifterna och undersöka ett möjligt alternativ. Jag skulle ändå avsätta tid för att läsa igenom erbjudandet; enkel hantering betyder inte att beslutet bör tas snabbt.
Personlig erfarenhet
Jag var lite skeptisk först, men när jag fick mitt nya lägre ränteerbjudande, var jag helt såld. Det är nästan som att ha en personlig ekonomisk rådgivare i fickan. Det känns bra att veta att jag nu betalar mindre varje månad. Dessutom, hela processen var så snabb och enkel att det nästan kändes för bra för att vara sant.
Ett vardagligt exempel är när en kreditkortsfaktura dyker upp samma vecka som flera andra räkningar. Då kan det kännas lockande att bara betala minsta möjliga och gå vidare. Jag skulle i stället använda tillfället till att granska skulden, kontrollera fakturans uppgifter och fundera på om en annan lösning faktiskt förbättrar helheten. Appen kan hjälpa mig att undersöka en väg framåt, men budgeten behöver fortfarande visa om betalningen är hållbar även under en dyrare månad.
Säkerhet och trygghet
En av mina största bekymmer när det kommer till finansiella appar är säkerhet. Men här känns det verkligen som att Anyfin har gjort sin hemläxa. Appen använder stark kryptering för att skydda dina data, och jag kände mig trygg med att dela mina ekonomiska uppgifter. Det är alltid skönt att veta att ens känsliga information är i säkra händer.
Mitt praktiska råd är att inte skicka fler dokument än processen efterfrågar och att använda telefonens vanliga skärmlås. När det gäller pengar vill jag också undvika att fatta beslut på språng: öppna villkoren i en stund då du kan läsa ordentligt, och spara dina egna anteckningar om vad som ska betalas och när. Det gör det lättare att följa upp förändringen i den vanliga månadsbudgeten.
Kundtjänst
En annan stor fördel med Anyfin är deras kundtjänst. Jag hade några frågor och det var lätt att komma i kontakt med deras team. De var snabba, hjälpsamma och verkligen intresserade av att ge mig den bästa möjliga upplevelsen. Det är inte ofta man stöter på så engagerad support.
Jag ser särskilt värdet av att fråga när jag inte förstår ett villkor eller när fakturan inte verkar passa in i flödet. En tydlig fråga om vad som behöver kontrolleras är mer hjälpsam än att bara säga att appen inte fungerar. Samtidigt bör support inte ersätta min egen genomgång av återbetalningsplanen: det är jag som behöver känna mig trygg med att betalningen ryms i vardagen.
Vem tjänsten passar – och när jag skulle välja något annat
Jag tycker att appen passar bäst för den som redan har en kredit eller ett lån att se över och vill undersöka om kostnaden kan bli bättre utan att börja med en omfattande jämförelse på egen hand. Den är mindre relevant om du inte har någon befintlig skuld att granska, eller om du främst behöver hjälp med att planera en hushållsbudget. För det senare kan ett enkelt kalkylblad eller bankens vanliga översikt vara mer direkt användbart.
Jämfört med att kontakta varje långivare själv erbjuder appens upplägg en smidigare start, men ett samtal direkt med kreditgivaren kan vara bättre om du vill diskutera just ditt nuvarande avtal eller reda ut en specifik fakturafråga. Ett samlingslån är i sin tur ett annat slags alternativ: det kan samla flera skulder, men bör bedömas utifrån hela återbetalningen och villkoren, inte bara hur många betalningar som återstår. Jag skulle inte behandla de här vägarna som automatiskt utbytbara.
Det finns också en viktig begränsning i själva jämförelsen: lägre månadsbelopp är inte ensamt bevis på en billigare lösning över tid. Om en betalning blir mindre för att återbetalningen sprids ut längre kan helhetskostnaden fortfarande behöva granskas noga. Jag skulle skriva upp totalbelopp och tidsplan innan jag bestämmer mig, och avstå om villkoren känns oklara eller inte passar min ekonomi.
Min slutsats efter att ha provat den
Sammanfattningsvis, om du letar efter ett sätt att få bättre kontroll över dina lån och minska dina kostnader, är Anyfin definitivt värd att kolla in. Den är lätt att använda, säker och erbjuder fantastiska möjligheter att spara pengar. Ge den en chans och se hur den kan hjälpa dig att få ordning på din ekonomi!
Min rekommendation är ändå att se den som ett verktyg för att undersöka en befintlig kredit, inte som en genväg till en färdig ekonomisk plan. Förbered en läsbar faktura, kontrollera dina uppgifter, jämför hela villkoren och be kundtjänsten reda ut sådant du inte förstår. Om resultatet inte ger en tydlig förbättring finns det ingen anledning att gå vidare bara för att processen varit enkel. Med den inställningen kan appen vara ett praktiskt sätt att ta tag i en skuld, samtidigt som beslutet förblir ditt.
Höjdpunkter
- Enkel och användarvänlig design.
- Snabba svar från kundtjänst.
- Transparenta avgifter och villkor.
- Möjlighet till bättre räntor.
- Säker och pålitlig betalning.
Begränsningar
- Begränsad tillgänglighet i vissa länder.
- Endast stöd för vissa långivare.
- Kräver god kreditvärdighet.
- Ingen offline-funktionalitet.
- Kan innebära dolda kostnader.
Vanliga frågor
01Vad är Anyfin och hur fungerar det?
Anyfin är en app som hjälper användare att sänka sina räntor på befintliga lån och krediter. Genom att ladda upp en bild av din faktura kan Anyfin erbjuda en bättre ränta baserat på din kreditvärdighet och ekonomiska situation. Processen är enkel och kan göras direkt via appen.
02Är det säkert att använda Anyfin för att hantera mina lån?
Ja, Anyfin använder avancerad kryptering för att skydda dina personliga uppgifter. Företaget följer strikta säkerhetsstandarder och regler för att säkerställa att din information hanteras på ett säkert sätt. Dessutom är Anyfin licensierat och övervakat av Finansinspektionen.
03Vilka typer av lån kan jag refinansiera med Anyfin?
Du kan använda Anyfin för att refinansiera olika typer av privatlån och krediter, såsom kreditkortsskulder, avbetalningar och konsumentlån. Appen kan dock inte användas för att refinansiera bolån eller studielån. Det är viktigt att kontrollera vilka lån som är berättigade innan du ansöker.
04Hur lång tid tar det att få ett erbjudande från Anyfin?
Processen att få ett erbjudande från Anyfin är snabb och effektiv. Vanligtvis får du ett svar inom några timmar efter att du har skickat in din faktura. Hela processen, från ansökan till att du får ditt nya lånevillkor, kan ibland ta så lite som ett dygn.
05Finns det några avgifter för att använda Anyfin?
Det finns inga dolda avgifter för att använda Anyfin. Appen tar inte ut några ansökningsavgifter, och du betalar endast den ränta som anges i erbjudandet. Det är alltid bra att läsa villkoren noggrant för att säkerställa att du är medveten om alla kostnader som kan uppstå.
Anyfin på andra språk


